November 2, 2026 · by Carl Mbeng · 8 min read
Les opportunités d’investissement dans le pétrole et le gaz en Afrique centrale dépendent de la capacité à transformer les objectifs annoncés en projets financés et réalisables. Les ambitions de production et les nouveaux appels d’offres pétroliers attirent l’attention, mais les investisseurs ont également besoin de preuves concernant les accords commerciaux, l’accès aux infrastructures, les autorisations réglementaires et la crédibilité des calendriers d’exécution.
Les principales opportunités identifiées dans la région comprennent les développements raccordés aux infrastructures existantes, la valorisation du gaz et les installations de transport, de traitement et de stockage. Leur intérêt pour les investisseurs dépend de trajectoires de mise en production claires, d’acheteurs fiables et de financements liés à des étapes mesurables.
1. Les infrastructures existantes peuvent renforcer l’intérêt d’un investissement
L’ambition de la République du Congo de porter sa production pétrolière à 500 000 barils par jour a été associée à différentes échéances, notamment 2027, 2029 et 2030. Ces variations renforcent l’importance d’évaluer les projets individuellement et leurs calendriers de réalisation, plutôt que de se fonder sur un objectif national de production.
Les développements raccordés aux installations existantes peuvent offrir des délais de mise en production plus courts. TotalEnergies a annoncé la découverte de Moho G en avril 2026, avec un développement prévu par raccordement aux infrastructures existantes de Moho. L’accès à des installations déjà en place peut réduire les besoins en nouvelles infrastructures.
La plateforme Kombi 2 de Perenco constitue un autre exemple d’investissement dans des actifs existants. Installée sur le champ Kombi-Likalala-Libondo II au début de 2026, elle s’inscrit dans un programme de redéveloppement représentant plus de 200 millions de dollars, phases de forage comprises.
Au Gabon, le portefeuille de champs matures de Gabon Oil Company fait de cette société publique un partenaire commercial important pour d’éventuelles coentreprises. Les investisseurs doivent examiner sa capacité financière, sa gouvernance et ses engagements contractuels, tout en distinguant son rôle d’actionnaire des responsabilités de l’État et des autorités de régulation.
2. La valorisation du gaz dépend des acheteurs et des infrastructures
Le gaz naturel occupe une place croissante dans les perspectives d’investissement énergétique en Afrique centrale. Les projets de traitement et d’exportation peuvent diversifier les sources de revenus, mais leur bancabilité reste liée à la disponibilité du gaz, à la performance des infrastructures et aux conditions commerciales.
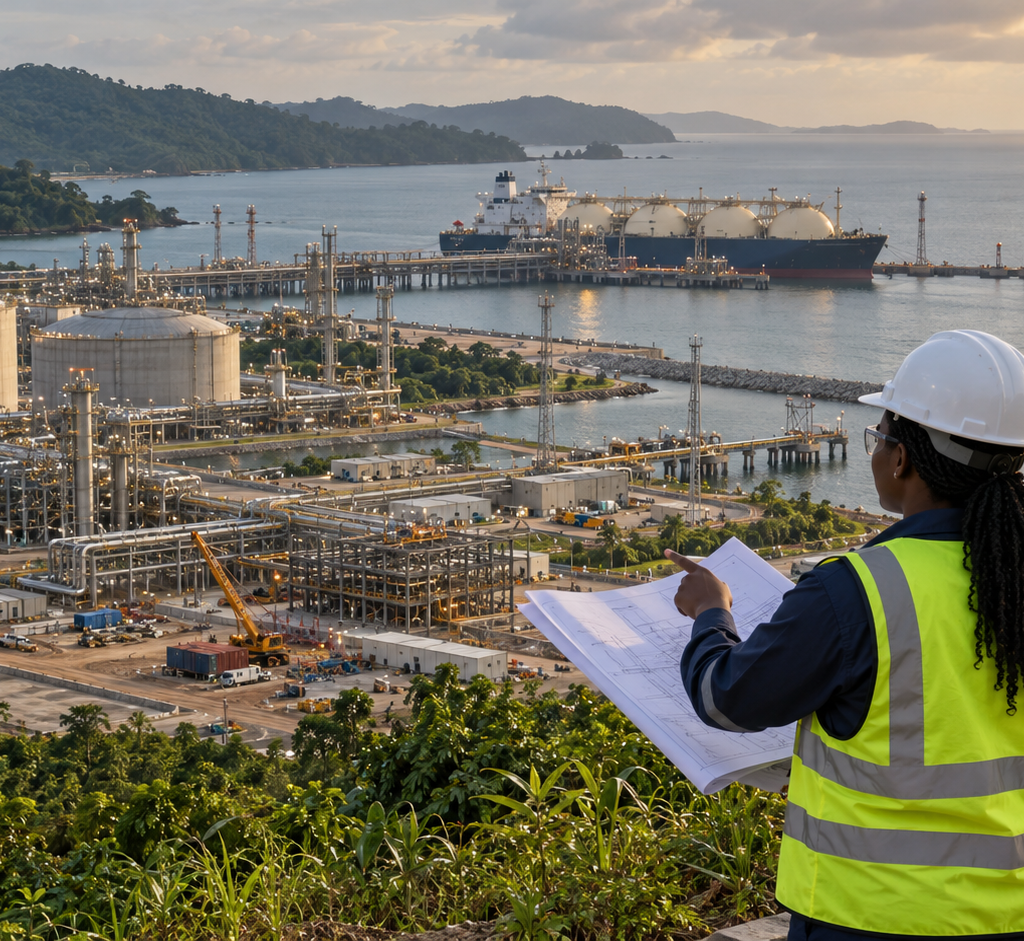
La République du Congo a renforcé ses infrastructures de gaz naturel liquéfié. Eni a annoncé le démarrage de la deuxième phase de Congo LNG en décembre 2025, comprenant l’unité flottante de liquéfaction Nguya. Cette extension a porté la capacité totale de liquéfaction du projet à 3 millions de tonnes par an.
En Guinée équatoriale, le recul de la production de pétrole brut a renforcé l’importance de la stratégie Gas Mega Hub. Les infrastructures de traitement et d’exportation de Punta Europa ainsi que le développement gazier d’Aseng occupent une place centrale dans cette approche. Le projet Aseng a atteint la décision finale d’investissement le 31 mars 2026.
Au Gabon, le projet de GNL de Cap Lopez montre pourquoi les investisseurs doivent distinguer les objectifs initiaux des prévisions de livraison actualisées. Sa capacité prévue est de 0,7 million de tonnes de GNL par an. Alors que les premières annonces envisageaient une production dès 2026, le suivi de l’Agence internationale de l’énergie, arrêté au 1er octobre 2026, prévoit les premières livraisons de GNL en 2027.
Pour les investisseurs, les contrats de vente à long terme, la crédibilité des acheteurs et des modalités de prix durables constituent des bases importantes avant tout engagement de capitaux. Les prix de marché à court terme offrent, à eux seuls, une base incomplète pour évaluer un projet gazier de longue durée.
3. Les annonces d’exploration exigent une vérification des conditions d’attribution
Les nouveaux appels d’offres créent des opportunités, mais l’annonce de blocs disponibles ne signifie pas qu’un projet est prêt à recevoir des investissements.
Le panorama régional identifie l’offre de 24 blocs dans le cadre d’EGRonda 2026 en Guinée équatoriale et l’annonce de 52 blocs d’exploration en République démocratique du Congo en mai 2025. Il souligne également les réformes fiscales équato-guinéennes de 2024–2025, comprenant des réductions des taux d’imposition des sociétés et des dividendes.
Avant d’engager des fonds, les investisseurs doivent examiner les documents d’attribution et le traitement fiscal applicable, confirmer les limites des blocs et évaluer les exigences d’autorisation environnementale. Ces vérifications sont particulièrement importantes lorsque les calendriers ou les procédures d’attribution restent incertains.
En République démocratique du Congo, l’annulation du précédent appel d’offres et les préoccupations concernant le chevauchement entre zones d’exploration, tourbières et initiatives de conservation soulignent l’importance des vérifications environnementales et juridiques.
4. Les risques souverains et contractuels peuvent modifier l’économie des projets
Les interventions publiques, les contestations de droits de propriété, les retards d’attribution et l’incertitude contractuelle peuvent affecter la réalisation des projets et leur accès au financement.
Les différends impliquant Savannah Energy, le Tchad et les participations dans l’oléoduc Tchad–Cameroun illustrent ces risques. Dans la procédure relative à COTCo, Savannah Midstream Investment Limited réclame environ 330 millions de dollars de principal, auxquels s’ajoutent plus de 67 millions de dollars d’intérêts estimés et les frais.
Il s’agit d’une demande arbitrale, et non d’une dette établie ou d’un montant imputable au seul Tchad. La procédure implique cinq défendeurs, dont le Tchad, deux entités de la SHT, la Société nationale des hydrocarbures du Cameroun et COTCo. Ces montants avaient été divulgués avant les publications de septembre 2026 et ne doivent pas être présentés comme une nouvelle augmentation de l’exposition intervenue cette semaine-là.
Pour les projets impliquant des partenaires publics, le panorama recommande d’examiner les comptes séquestres offshore, l’assurance contre les risques politiques et les clauses d’arbitrage international. Leur efficacité dépend de la transaction, du droit applicable et du caractère exécutoire des protections convenues.
5. Les raffineries camerounaises illustrent l’importance des étapes de financement
Les projets de raffineries au Cameroun montrent la nécessité de distinguer les mandats de mobilisation de fonds, les accords de financement signés et les infrastructures achevées.
La raffinerie CSTAR de Kribi est conçue pour atteindre 30 000 barils par jour. Le projet associe la SNH, Tradex et des partenaires privés. En novembre 2025, BGFIBank Cameroun a reçu un mandat d’arrangement de financement. Un accord ultérieur, signé le 5 mai 2026, a permis de sécuriser 120 milliards de FCFA, soit environ 206 millions de dollars selon les montants publiés, pour soutenir la participation de la SNH.
Cet accord constitue une étape de financement et ne confirme pas que l’ensemble du projet est financé. Le développement par phases prévoit une capacité initiale d’environ 10 000 barils par jour, puis une extension à 30 000 barils par jour. Les dates de mise en service annoncées restent liées à l’avancement des travaux et à la mobilisation des financements restants.
Parallèlement, la raffinerie SONARA de Limbe est à l’arrêt depuis l’incendie de 2019. Son programme de réhabilitation a été évalué à environ 533 millions de dollars, avec un objectif de redémarrage en décembre 2027.
Ces projets présentent des profils d’exécution et de financement différents. Leur évaluation doit porter sur les besoins de financement restants, l’avancement des travaux vérifié de manière indépendante, les conditions de mise en service et les infrastructures de stockage et de logistique associées.
6. Quatre priorités pour identifier les projets finançables
- Évaluer l’accès aux infrastructures existantes. Examiner comment les raccordements et le redéveloppement des champs matures peuvent influencer les besoins en capitaux et les délais de mise en production.
- Sécuriser des acheteurs de gaz crédibles. Évaluer leur solidité financière, la durée des contrats et les modalités de prix, conjointement avec les capacités d’approvisionnement et d’exportation du projet.
- Lier le financement des infrastructures aux progrès vérifiés. Organiser les décaissements autour d’étapes de construction confirmées de manière indépendante.
- Traiter les risques liés aux pouvoirs publics. Examiner les obligations des partenaires publics, les protections contractuelles, l’assurance contre les risques politiques et les mécanismes de règlement des différends.
Moho G, Kombi 2, Congo LNG, Aseng et Cap Lopez illustrent différents stades de développement. Les investisseurs doivent distinguer une découverte, une décision d’investissement, l’avancement d’un chantier et la production effective pour évaluer la capacité d’un projet à accueillir des capitaux.
Les opportunités pétrolières et gazières d’Afrique centrale deviennent finançables lorsque les ambitions de production reposent sur des acheteurs crédibles, des infrastructures réalisables et des engagements exécutoires. La question centrale pour l’investisseur est de savoir comment chaque projet transformera ses ressources en flux de trésorerie fiables, et quelles preuves justifient le prochain décaissement.
Sources et lectures complémentaires
- TotalEnergies, annonce de découverte sur le permis Moho, 13 avril 2026.
- Perenco, annonce du développement de Kombi 2, 12 juin 2025.
- Eni, démarrage de la deuxième phase de Congo LNG, 2 décembre 2025.
- African Energy Chamber, décision finale d’investissement d’Aseng, 1er avril 2026.
- Agence internationale de l’énergie, suivi mondial des capacités de GNL, situation au 1er octobre 2026.
- Investir au Cameroun, demandes arbitrales de Savannah relatives à COTCo, 28 septembre 2026.
- SNH, mandat de financement confié à BGFIBank pour CSTAR.
- Business in Cameroon, accord de financement de CSTAR, 6 mai 2026.
BASIS: Transition Finance Watch
Get the next issue
One deal insight, one regulatory watch item, one honest opinion — every month.